
Conseil en Banque, Finance, Assurance, Protection Sociale


10
Nov 2026
- Articles et presse
Arrêts de travail : Et si les dépenses de santé aidaient à les anticiper ?
Article écrit par Ekin Kutlucan, Consultant Actuaire, et Elise Callac, Consultante Actuaire.
Les arrêts de travail pèsent de plus en plus lourd dans les comptes de prévoyance. Ils sont plus fréquents, souvent plus longs, et leur coût varie fortement d’une année sur l’autre. Pour un assureur, mieux les anticiper, c’est mieux tarifer, mieux provisionner et surtout mieux prévenir.
Bonne nouvelle : une bonne partie de l’information existe déjà. Une même entreprise est souvent couverte en santé et en prévoyance par le même organisme. Pourtant, ces deux sources de données sont rarement exploitées ensemble.
Les soins consommés par un salarié une année donnée disent-ils quelque chose de son risque d’arrêt l’année suivante ? Nous avons voulu le vérifier sur un portefeuille collectif de cadres, suivi de 2019 à 2024. Voici ce que nous en retenons.
I. Le passé d’arrêt : utile, mais pas suffisant
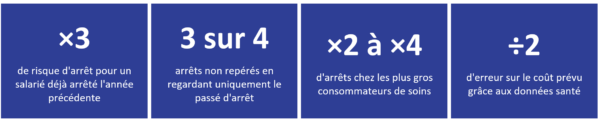
Premier réflexe pour repérer les salariés à risque : regarder s’ils ont déjà été arrêtés. Et cela fonctionne. Un salarié arrêté l’année précédente a environ trois fois plus de risques de l’être à nouveau. L’âge et le sexe, eux, comptent beaucoup moins.
Le problème, c’est que cette approche ne voit que les rechutes. Or beaucoup d’arrêts touchent des salariés qui n’avaient encore jamais été arrêtés. Résultat : près de trois arrêts sur quatre passent sous le radar. Pour les anticiper, il faut une autre source d’information.
II. Les dépenses de santé, un signal qui arrive avant l’arrêt
Nous avons donc rapproché, salarié par salarié, les données santé et prévoyance. Avec une règle simple : on regarde les soins de l’année N−1 pour expliquer les arrêts de l’année N. Sinon, on risquerait de compter des soins qui sont la conséquence de l’arrêt, et non son signe annonciateur.
Le résultat se lit à l’œil nu. Par exemple, en 2022, 34 % des salariés qui faisaient partie des 20 % plus gros consommateurs de soins en 2021 ont connu un arrêt de travail, contre 14 % chez ceux qui en consommaient le moins.
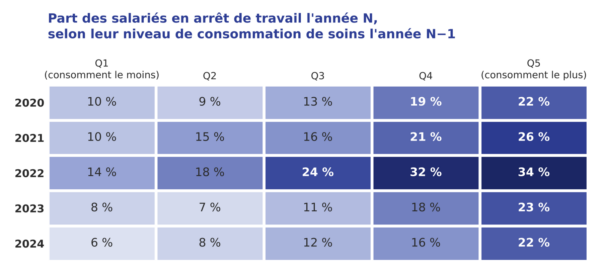
Plus un salarié a consommé de soins l’année précédente, plus il a de chances d’être arrêté l’année suivante. Les plus gros consommateurs connaissent deux à quatre fois plus d’arrêts que les plus petits, et ce constat se vérifie chaque année.
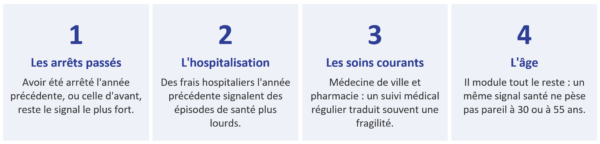
Tous les soins ne racontent pas la même chose. Ce sont surtout la médecine de ville, la pharmacie et l’hospitalisation qui portent le signal : des soins réguliers ou lourds, qui traduisent souvent une santé déjà fragilisée. L’optique et le dentaire, eux, en disent peu sur le risque d’arrêt.
III. Trois modèles comparés, du plus simple au plus sophistiqué
Pour mesurer ce que les données santé apportent vraiment, nous avons comparé trois modèles, en ajoutant à chaque étape un peu plus d’information ou de complexité.
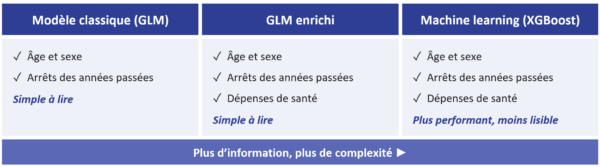
Tous ont été construits sur les années 2020 à 2022, puis testés sur 2023, une année qu’ils n’avaient jamais vue. Comme en conditions réelles.
Repérer les salariés à risque
Pour juger un modèle, on peut se prêter à un petit jeu : on prend deux salariés au hasard, l’un qui sera arrêté dans l’année, l’autre non, et on demande au modèle lequel est le plus à risque. Un modèle qui répondrait au hasard aurait raison cinq fois sur dix.
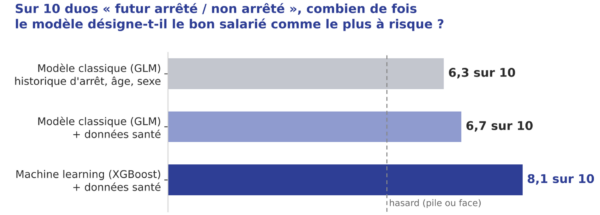
Ajouter les données santé à un modèle classique n’apporte presque rien. Combinées au machine learning, en revanche, elles font un vrai saut : le modèle désigne le bon salarié huit fois sur dix. Pourquoi ? Parce que le signal santé est subtil. Il dépend de l’âge, des arrêts passés, de seuils de consommation… Autant de combinaisons que le machine learning sait repérer seul, là où un modèle classique passe à côté.
Les informations qui pèsent le plus dans le modèle :
Prévoir le coût total des arrêts
Deuxième question, plus financière : combien les arrêts vont-ils coûter l’année suivante, pour l’ensemble du portefeuille ? Ici, ce qui compte, c’est l’écart entre le montant prévu et le montant réellement versé.
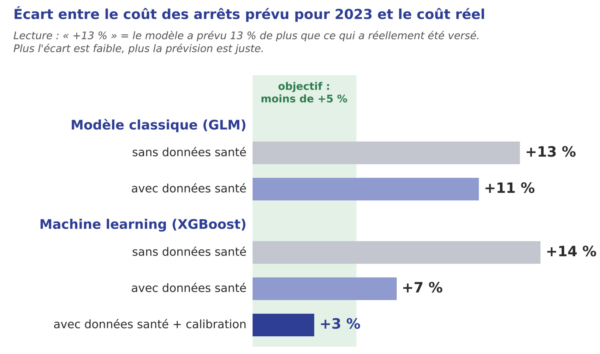
Sans données santé, le machine learning ne fait pas mieux qu’un modèle classique. Avec elles, l’erreur est divisée par deux. Une calibration, c’est-à-dire un ajustement global appris sur l’année précédente, la ramène à 3 %, sous le repère de 5 % généralement retenu. Ni la donnée seule, ni l’algorithme seul : c’est la combinaison des deux qui fait la différence.
Les premiers tests sur des données plus récentes vont dans le même sens. Mais ils ne portent que sur une ou deux années : ces résultats devront se confirmer dans la durée.
IV. Quelques précautions à garder en tête
Ces résultats sont encourageants, mais ils demandent un cadre maîtrisé.
Des données sensibles : les données de santé sont strictement encadrées par le RGPD. Leur usage doit servir la prévention, pas à écarter les mauvais risques. La mutualisation reste le principe de l’assurance collective.
Le temps de voir venir : un arrêt peut être indemnisé sur plusieurs années. Il faut donc attendre suffisamment pour connaître son coût réel, et ne comparer que des années ayant le même recul.
Un environnement qui bouge : la crise sanitaire l’a bien montré. En 2022, le niveau d’arrêts a nettement augmenté, alors que les profils les plus à risque restaient les mêmes. Un modèle peut donc continuer à bien repérer les salariés à risque tout en se trompant sur le montant global. Il doit être surveillé et réajusté régulièrement.
Ne pas consulter ne veut pas dire aller bien : dans les déserts médicaux, faute de médecin disponible, certains salariés repoussent leurs soins. Ils apparaissent alors comme « peu consommateurs », alors que leur santé se dégrade. Le modèle risque de passer à côté, et ces arrêts, plus tardifs, sont souvent plus longs. Nous n’avons pas pu le vérifier faute de données géographiques, mais croiser les dépenses de santé avec un indicateur d’accès aux médecins, comme celui publié par la DREES, serait une piste naturelle.
V. L’étude en quelques chiffres
VI. Conclusion
Les dépenses de santé annoncent, en partie, les arrêts de travail de demain. Bien exploitées, elles permettent de repérer des salariés à risque que leur seul passé d’arrêt ne laisse pas voir, et de mieux prévoir le coût des arrêts de l’année suivante.
Encore faut-il réunir trois ingrédients : des données santé et prévoyance rapprochées, des modèles capables d’en tirer le signal, et un cadre solide pour les utiliser et les surveiller. Les assureurs qui couvrent déjà les mêmes entreprises en santé et en prévoyance ont là un atout encore peu exploité.
Prochaines étapes : suivre le risque mois par mois plutôt qu’une fois par an, accumuler plus d’historique, et tenir compte de l’accès aux soins sur le territoire. Mieux anticiper les arrêts de travail, c’est surtout se donner le temps d’agir avant qu’ils n’arrivent.
Envie d’en savoir plus sur Périclès Group ?
Spécialisé dans les domaines de la Banque, de la Finance, de l’Assurance et de la Protection Sociale, notre Cabinet place l’expertise au cœur de son savoir-faire. Nos équipes interviennent à la fois sur les phases stratégiques, organisationnelles, de mise en œuvre et s’adaptent aux spécificités de chaque projet. Nos antennes françaises, luxembourgeoises et anglaises seront ravies d’échanger avec vous autour de vos besoins en assurance, finance et actuariat. Pour nous contacter, cliquez ici.
Partagez cet article :

Autres actualités
16
Nov 2026
12
Nov 2026
03
Nov 2026
- Articles et presse
Le Baromètre CGP à travers les yeux de ses lauréats
02
Nov 2026

Précédent
Suivant
