
Conseil en Banque, Finance, Assurance, Protection Sociale


12
Nov 2026
- Articles et presse
SFDR 2.0 et private assets : opt-out ou opt-in, le clivage qui structurera les levées de 2027
Article écrit par Amédéo Maurat, Consultant Senior.
Depuis son entrée en vigueur en 2021, le règlement SFDR s’est imposé comme le cadre réglementaire le plus abouti en matière de finance durable à l’échelle européenne. Initialement pensés comme des régimes de transparence, les articles 8 et 9 ont été élevés au rang de « quasi-labels », sans seuil ou standard commun permettant de comparer les fonds catégorisés. À l’orée de la refonte du texte, une disposition suscite débats et interrogations dans le monde du Private Asset : « l’opt-out ».
Concrètement, les fonds réservés aux investisseurs professionnels pourront faire le choix « d’opt-out » du nouveau cadre SFDR 2.0 et ainsi, de ne pas être classifiés dans une catégorie1 (et donc de ne pas être soumis à son reporting), à condition de décrire dans leur documentation l’intégration des risques de durabilité dans leurs décisions d’investissement.
Pour les sociétés de gestion d’actifs privés, cette faculté ouvre un clivage dans les décisions de commercialisation des fonds qui seront lancés en 2027 : se placer hors catégorisation ou, au contraire, revendiquer une catégorie.
Pourquoi l’anticiper dès aujourd’hui
Après l’arrêt du mandat de négociation du Conseil de l’UE en juin, celui de la commission ECON du Parlement Européen le 10 septembre, et la validation de sa position en séance plénière début octobre, le trilogue examinant les ultimes paramètres du texte s’ouvre avec un horizon de publication au Journal Officiel de l’UE avant Q2 2027, pour une application mi-2029.
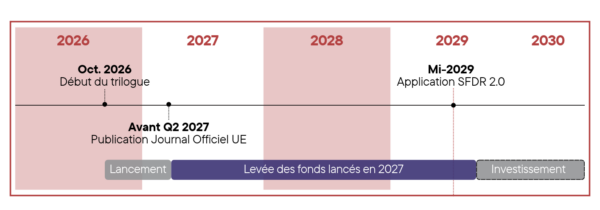
Si ce calendrier prévisionnel semble lointain, il recouvre en réalité la levée des fonds aujourd’hui en cours de lancement et qui accéderont au marché en 2027. La plupart, étant toujours en phase de commercialisation lors de la bascule, l’arbitrage devra donc être tranché dès la structuration du fonds et assumé tout au long de sa levée.
Critère clé du clivage : la base d’investisseurs ciblée
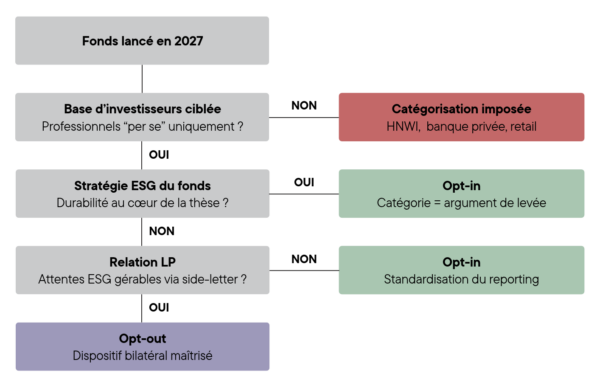
Le périmètre de l’opt-out est plutôt étroit : seuls les FIA commercialisés exclusivement auprès de professionnels « per se » au sens de MiFID y sont éligibles, excluant les fonds ouverts aux professionnels sur option comme aux particuliers.
L’argument en sa faveur repose sur les due diligences des investisseurs professionnels, voire leurs propres exigences de durabilité ; Invest Europe – entre autres – jugeant inadéquate une protection pensée pour le retail. Les personnes physiques ne pouvant être qualifiées d’investisseurs professionnels que sur option, ouvrir son fonds à des HNWI (High Net-Worth Individuals) ou à la banque privée fermera de fait la porte de l’opt-out et imposera la catégorisation.
Alors que la démocratisation des actifs privés (ELTIF, fonds evergreen, unités de compte) a le vent en poupe, l’opt-out renvoie un signal en faveur d’un environnement davantage cloisonné entre investisseurs professionnels et retail : un même fonds ne pourra pas à la fois élargir sa base de souscripteurs et s’exonérer de la catégorisation.
Le choix de l’opt-out : une liberté modulée par la relation LP
Pour un fonds strictement institutionnel, l’opt-out peut sembler l’option la plus simple, à condition de prendre en considération les exigences de ses investisseurs. Car si les LPs imposent leurs propres attentes, le devoir de transparence ne disparaît pas avec l’opt-out : elle change de paradigme. Dès novembre 2025, Proskauer Rose constatait, dans le texte fuité, l’émergence possible d’une zone grise de « conformité volontaire » pour les fonds alignés en pratique sur SFDR 2.0, faute d’attentes standardisées multipliant les rapports investisseurs ad hoc.
La conformité glisserait ainsi vers les side letters, les questionnaires ESG et les reportings sur mesure, dont la multiplicité porte pour un middle office un coût bien réel. L’opt-out apparaît dès lors surtout cohérent pour des fonds sans objectif de durabilité, adressés à des LPs aux attentes ESG compatibles et au dispositif bilatéral maîtrisé.
Le choix de l’opt-in : la catégorisation comme argument de levée
À l’inverse, Travers Smith analysait, également en novembre 2025, que plafonner la démarche durabilité d’un fonds non catégorisé à 10 % de la description de sa stratégie d’investissement inhibe la restitution d’une information suffisamment détaillée pour de nombreux institutionnels européens, qui continueraient à privilégier les fonds catégorisés. Pour les stratégies dont la durabilité est au cœur de la thèse d’investissement, la catégorie devient un argument commercial à part entière.
C’est aussi la raison d’être de la réforme : selon Morningstar, un tiers des fonds Article 8 (cotés et non cotés) ne comptait pas un seul investissement durable au premier trimestre 2024 ; des seuils communs doivent redonner à la catégorisation sa crédibilité aux yeux des LPs.
En somme : un arbitrage à instruire fonds par fonds
L’opt-out pourrait offrir une liberté accrue aux sociétés de gestion du non-coté, en échange d’un coût stratégique et opérationnel à analyser dès le lancement des fonds de 2027. Trois paramètres structurent cet arbitrage : la base d’investisseurs ciblée, la stratégie ESG du fonds et la capacité opérationnelle à collecter et restituer la donnée.
En exigeant les standards existants, les LPs dirigeraient le marché vers une segmentation plus marquée entre fonds exemptés sans objectif de durabilité et fonds dont la catégorisation sera un argument de levée crucial. Cartographie de la gamme, arbitrage fonds par fonds, industrialisation de la chaîne de données ESG : autant de sujets sur lesquels une lucidité stratégique pourrait faire de ce cadre réglementaire un avantage concurrentiel.
Source
1 En date du 13/10/2026, les catégories retenues dans la SFDR 2.0 sont au nombre de 5 :
- « Non-Catégorisés » n’incorporant pas d’ambitions en matière de durabilité
- « Transition » accompagnant des entreprises non encore durable vers une transition environnementale/sociale,
- « ESG Basics » intégrant des facteurs ESG dans leur stratégie d’investissement sans objectif de durabilité,
- « Sustainable » poursuivant un objectif de durabilité défini et mesurable, et
- « Combinaison » pour les fonds de fonds investis dans un mix de fonds excluant les « Non-Catégorisés ».
Envie d’en savoir plus sur Périclès Group ?
Spécialisé dans les domaines de la Banque, de la Finance, de l’Assurance et de la Protection Sociale, notre Cabinet place l’expertise au cœur de son savoir-faire. Nos équipes interviennent à la fois sur les phases stratégiques, organisationnelles, de mise en œuvre et s’adaptent aux spécificités de chaque projet. Nos antennes françaises, luxembourgeoises et anglaises seront ravies d’échanger avec vous autour de vos besoins en assurance, finance et actuariat. Pour nous contacter, cliquez ici.
Partagez cet article :

Autres actualités
16
Nov 2026
10
Nov 2026
- Articles et presse
Arrêts de travail : Et si les dépenses de santé aidaient à les anticiper ?
03
Nov 2026
- Articles et presse
Le Baromètre CGP à travers les yeux de ses lauréats
02
Nov 2026

Précédent
Suivant
